Konut kredisi refinansmanı nedir? Resimli rehber
Düşük taksit her zaman daha ucuz kredi mi? Tanımı, konuya özel şeması, örneği ve kontrol adımları bu rehberde.
Konut kredisi refinansmanı, mevcut konut finansmanının yeni koşullarla yeniden düzenlenmesi veya başka bir finansmanla kapatılmasıdır. Yapılandırma olarak da anılabilir; yalnız daha düşük görünen faiz oranına bakılarak değerlendirilmemelidir.
Neden önemlidir?
Kalan anapara, yeni vade, toplam ödeme ve geçiş giderleri birlikte hesaplanır. Erken ödeme tazminatı, değerleme ve diğer uygun maliyetler olası avantajı değiştirebilir.
Resimli örnek
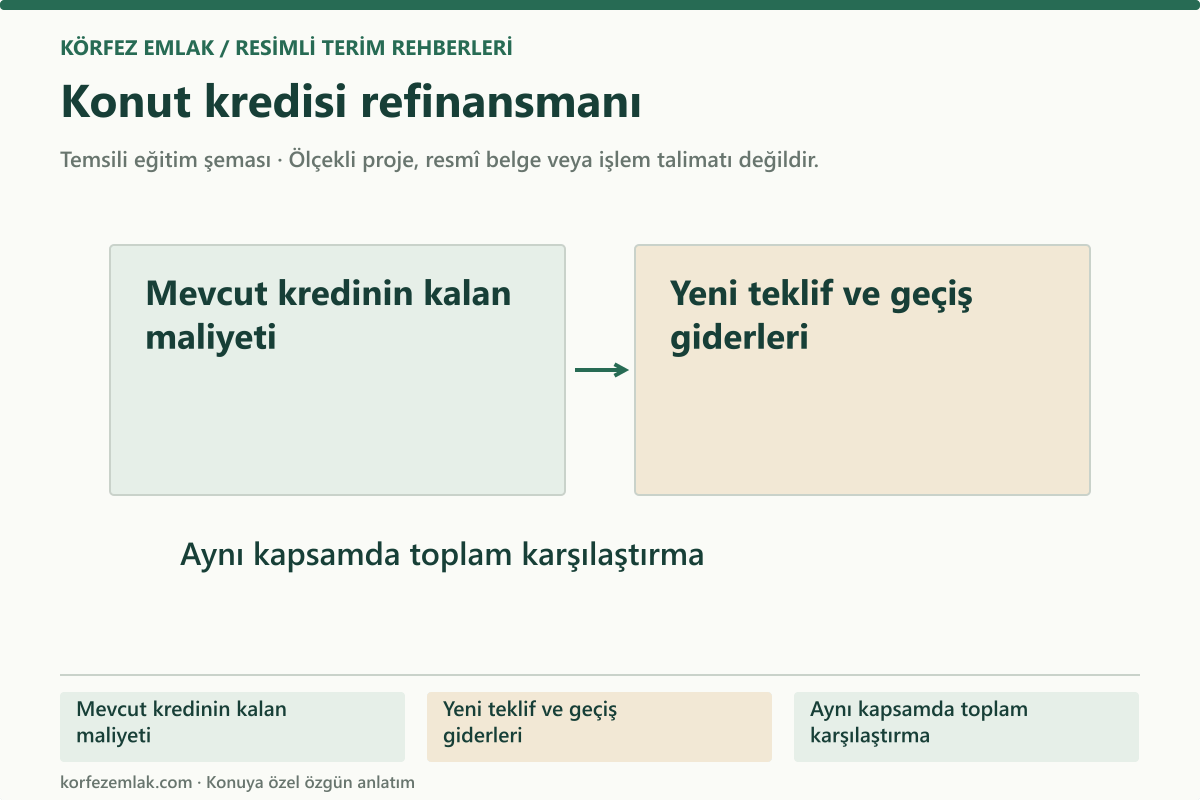
Temsili karşılaştırmada mevcut kredinin kalan toplam ödemesi bir sütunda, yeni teklifin ödemeleriyle geçiş giderleri diğer sütunda gösterilir. Aylık taksitin düşmesi, vade uzuyorsa toplam maliyetin de düştüğünü kanıtlamaz. Rakamlar bankanın güncel yazılı teklifinden alınmalıdır.
Adım adım nasıl kontrol edilir?
- Mevcut kredinin güncel kapama ve kalan ödeme bilgisini alın.
- Yeni teklifin efektif maliyetini, vadeyi ve bütün geçiş giderlerini listeleyin.
- Aynı tarih ve kapsamda toplam ödeme karşılaştırması yapın.
Sık yapılan karışıklık
Sadece nominal faiz veya ilk taksitle karar vermeyin. Değişken koşullar, sigorta ve kapama giderleri somut teklifte incelenmelidir.
Düşük taksit her zaman daha ucuz kredi mi?
Hayır. Vadenin uzaması toplam ödemeyi artırabilir. Taksit, vade ve bütün maliyetler birlikte karşılaştırılmalıdır.
İlgili rehberler
Kaynaklar
Görsel, kavramı açıklayan temsili şemadır; belirli bir taşınmazın onaylı projesi, işlem belgesi veya teknik uygulama talimatı değildir.