Gayrimenkul değer artış kazancı nedir? Resimli rehber
Her konut satışı değer artış vergisi doğurur mu? Tanımı, konuya özel şeması, örneği ve kontrol adımları bu rehberde.
Gayrimenkul değer artış kazancı, belirli koşullarla edinilen taşınmazın elden çıkarılmasından doğan kazancın gelir vergisi yönünden değerlendirilmesidir. Satış bedelinin tamamı doğrudan vergiye tabi kazanç sayılmaz.
Neden önemlidir?
Edinme biçimi ve tarihi, endeksleme, giderler ve ilgili yılın istisnası hesabı etkiler. Ticari organizasyon içindeki alım satımlar ayrıca farklı nitelendirilebilir.
Resimli örnek
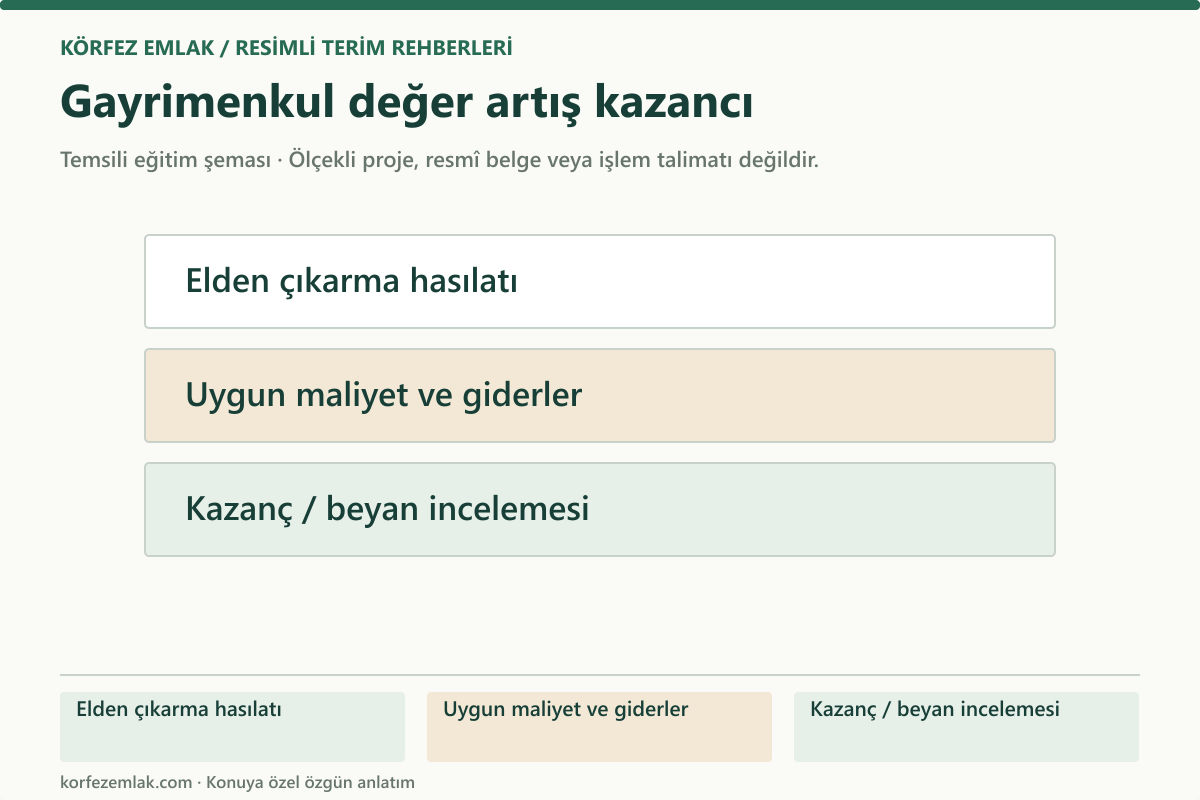
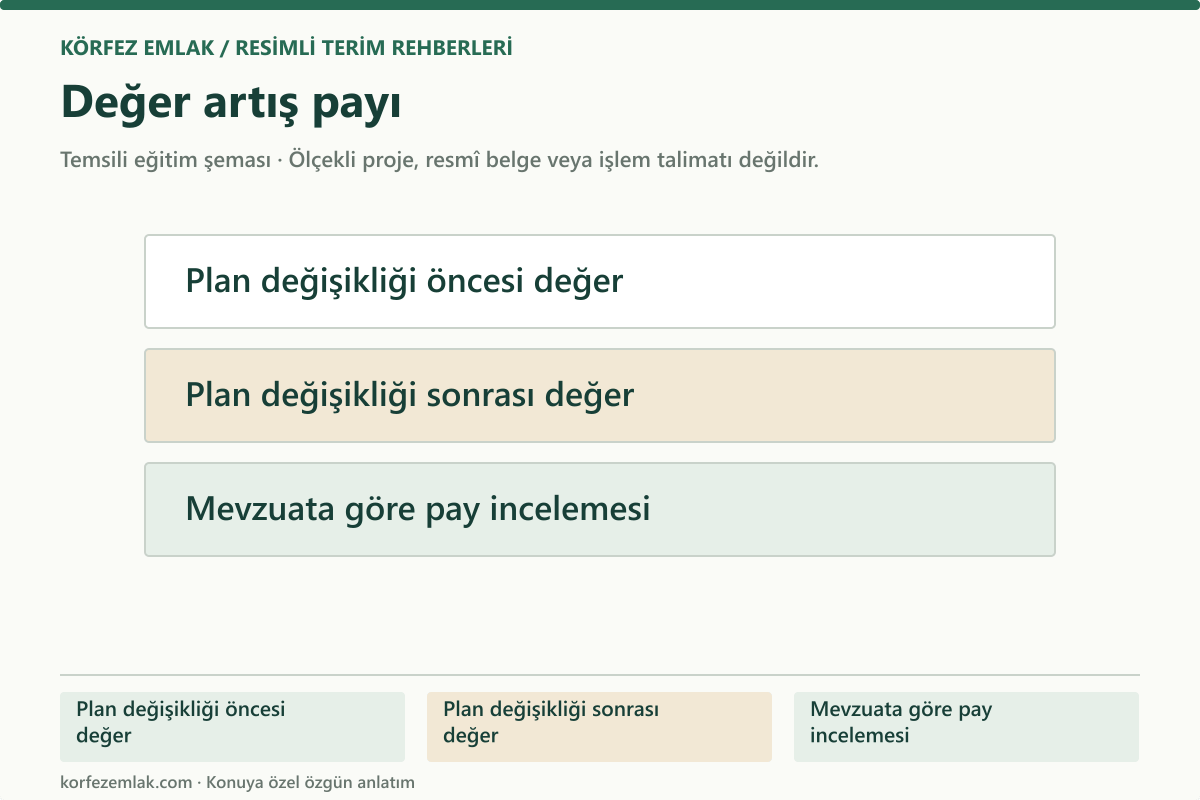
Temsili hesapta önce satış hasılatı, ardından mevzuata göre dikkate alınabilecek edinim maliyeti ve giderler ayrılır. Şema farkın incelenmesini anlatır; güncel istisna veya endeks açıklamadan vergi tutarı üretmez. Miras veya bağış gibi edinimlerin durumu da ayrı değerlendirilir.
Adım adım nasıl kontrol edilir?
- Edinim sebebi, tarih ve bedel belgelerini toplayın.
- Elden çıkarma tarihindeki hükümlere göre süre, endeksleme ve gider koşullarını kontrol edin.
- İlgili yılın GİB rehberinden beyan ve istisna düzenini doğrulayın.
Sık yapılan karışıklık
Satış fiyatından eski alış fiyatını çıkarmayı her durumda kesin vergi matrahı kabul etmeyin. Edinim türü ve ticari faaliyet niteliği sonucu değiştirebilir.
Her konut satışı değer artış vergisi doğurur mu?
Hayır. Edinim biçimi, süre ve faaliyetin niteliği gibi koşullar önemlidir. Değer artış kazancı ile ticari kazanç aynı değerlendirme değildir.
İlgili rehberler
Kaynaklar
Görsel, kavramı açıklayan temsili şemadır; belirli bir taşınmazın onaylı projesi, işlem belgesi veya teknik uygulama talimatı değildir.